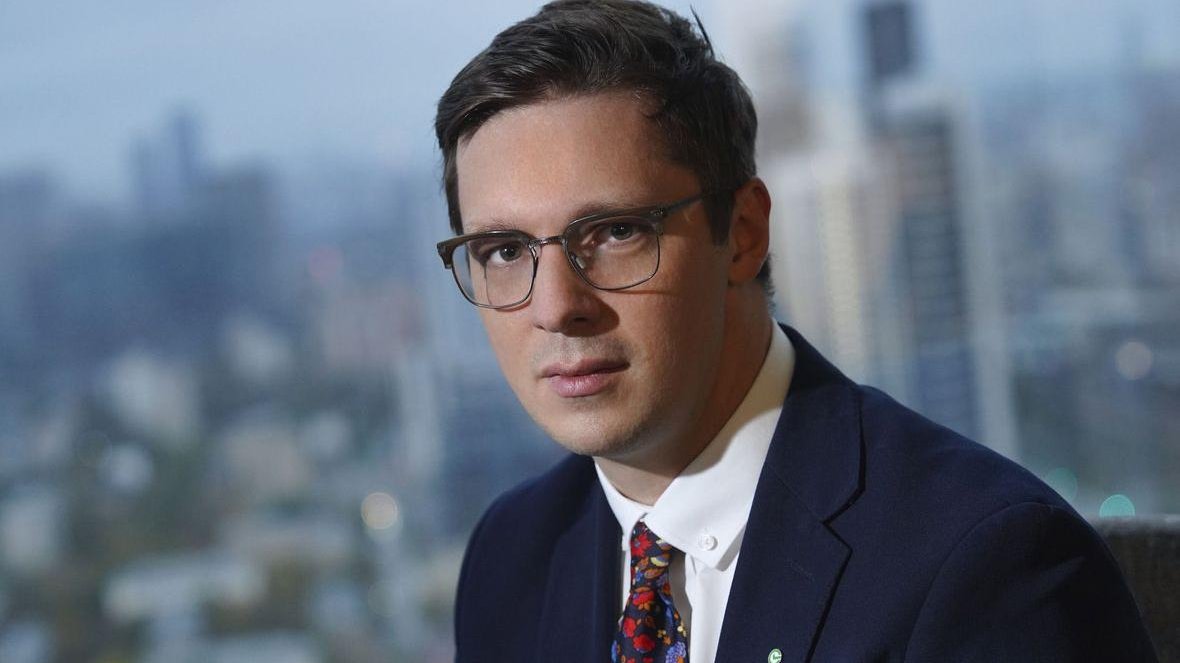
📌 Экономист Александр Исаков заявил, что для запуска нового инвестиционного цикла в России ключевая ставка должна снизиться до 10–12%. Сегодня Центробанк решил сохранить ее на уровне 14%
Брокерский счёт с бонусом до 5 000 ₽ новым клиентам
Открыть брокерский счётПартнёрский материал. Мы получаем вознаграждение от партнёров.
📚
Ключевая ставка ЦБ РФ — основной инструмент регулирования экономики, влияющий на кредиты, депозиты и инвестиции. С начала 2024 года она выросла с 12% до 14% из-за инфляционных рисков и геополитической напряжённости. Экономисты разделились: одни поддерживают жёсткую монетарную политику, другие считают её тормозом для роста.
🧠
Исаков предлагает снизить ставку до 10–12%, чтобы стимулировать инвестиции в бизнес и инфраструктуру. Это связано с замедлением экономического роста и необходимостью поддержки частного сектора. Высокая ставка делает кредиты дорогими, что сдерживает развитие малого и среднего бизнеса. Однако ЦБ опасается усиления инфляции, которая остаётся выше целевого уровня в 4%.
🔭
Следить за следующими заседаниями ЦБ РФ, где может обсуждаться изменение ставки. Если инфляция стабилизируется, возможен её постепенный спад.
Высокая ставка ЦБ: как 14% годовых замораживают промышленность и стройки Открыть пекарню сегодня — значит взять кредит под 18%. Три миллиона на печь, аренду и муку окупятся лет через десять, если вообще окупятся. Теперь представьте масштабы: завод, жилой квартал, железная дорога. Большинство таких проектов сейчас просто не запускаются. Ключевая ставка в 14% делает деньги дорогими. Банки добавляют свою маржу — бизнес получает кредиты под 16–20%, ипотека под 20% и выше.
При таких условиях проект должен приносить сверхдоходы, иначе он убыточен. Инвесторы выбирают либо сверхкороткие циклы, либо откладывают планы. Экономист Александр Исаков называет цифру 10–12% — порог, при котором инвестиции снова начнут работать. Не 5%, как в стабильные годы, и не нынешние 14%. Сегодня ЦБ оставил ставку без изменений — значит, ждать нового витка строительства и модернизации пока не стоит. Но ставка — не панацея.
Её высокий уровень сдерживает инфляцию: если резко снизить до 10%, подешевевшие кредиты разгонят спрос, а за ним и цены. Регулятор балансирует между рисками — затормозить экономику сейчас или получить инфляционный виток позже. Механизм жёстко ограничен. Во-первых, он бьёт по тем, кто зависит от кредитов. "Газпром" с его наличностью строит и без банков, средний станкостроитель — нет. Во-вторых, эффект запаздывает: решение сегодня, стройка через полгода, доходы через три года.
В-третьих, есть факторы поважнее — санкции, логистика, кадры. Для обычных людей это означает замороженный рынок труда. Новые заводы — это рабочие места, стройки — заказы для поставщиков и зарплаты для строителей. Без инвестиций рынок костенеет: люди не уходят, потому что некуда, новых не берут. Зарплаты перестают расти. Практические выводы просты. Ипотека под 20% — не временная аномалия, а новая реальность. Досрочное погашение выгоднее рефинансирования.
Если ваша работа зависит от бизнес-заказов — стройка, станки, проектирование — готовьтесь к консервативному сценарию минимум на полгода. Свой бизнес сейчас лучше начинать без кредита или с чётким расчётом: если модель не выдерживает дорогих денег — лучше подождать, чем сгореть на старте. 14% — это не катастрофа, но и не норма. Просто инструмент, который решает одни проблемы и создаёт другие.
Понимать его логику — значит не надеяться на чудо от следующего заседания ЦБ, а планировать в рамках сегодняшних возможностей.
Читайте также
Читайте нас там, где удобно вам
Получайте такие новости первым
Нейросеть-анализатор собирает, сопоставляет и анализирует новости каждые 15 минут — в одну понятную картину. Читаем, обсуждаем, делимся мнениями.
Вступить в TelegramБесплатно · Без спама · Отписка в 1 клик
Комментарии
Оставить комментарий