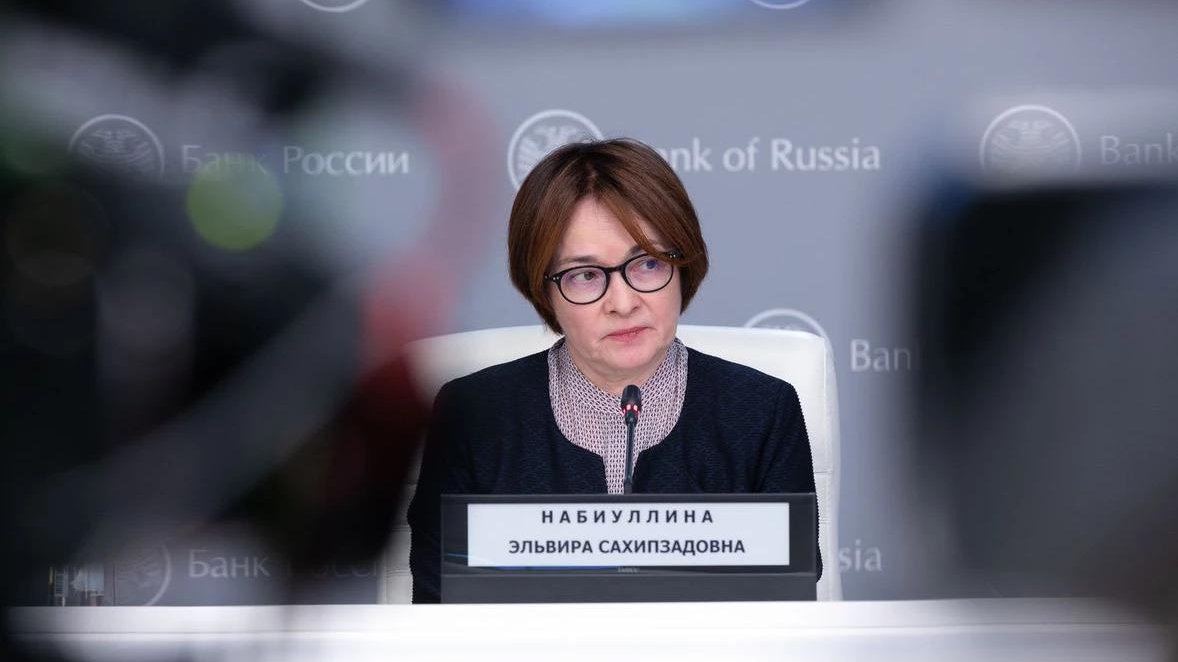
📌 Сложности с обслуживанием долга испытывают лишь отдельные закредитованные компании, тогда как в целом корпоративный сектор сохраняет устойчивое финансовое положение, сообщила председатель ЦБ Эльвира Н…
Брокерский счёт с бонусом до 5 000 ₽ новым клиентам
Открыть брокерский счётПартнёрский материал. Мы получаем вознаграждение от партнёров.
📚
В последние годы российский корпоративный сектор столкнулся с повышенной долговой нагрузкой из-за санкций и ограниченного доступа к зарубежным рынкам капитала. Ключевая ставка ЦБ РФ, установленная на уровне 14%, также увеличила стоимость заимствований для бизнеса. Однако многие компании успешно рефинансировали долги и адаптировались к новым условиям.
🧠
Заявление Набиуллиной отражает устойчивость финансового положения большинства компаний, несмотря на сложную экономическую ситуацию. Это связано с тем, что крупные игроки смогли перестроить свои бизнес-модели и сократить расходы. Основные риски сосредоточены в секторе малого и среднего бизнеса, где доступ к кредитам ограничен. В долгосрочной перспективе это может замедлить восстановление экономики.
🔭
Следить за динамикой корпоративных долгов и отчётами компаний за третий квартал 2026 года.
Набиуллина о корпоративных долгах: почему рынок ждал другого ответа 2022 год стал для российского бизнеса испытанием на прочность. Кредитный шок, взлёт ставок, бегство иностранного капитала — аналитики готовились к волне банкротств. Часть компаний рухнула, но массового коллапса удалось избежать. Теперь, спустя два года, глава ЦБ вновь заявляет: системных рисков нет. Эльвира Набиуллина уточнила позицию регулятора.
Проблемы, по её словам, есть у отдельных перегруженных долгами предприятий, но корпоративный сектор в целом устойчив. Это ответ на рыночные опасения: инвесторы напряжённо следят, как высокие ставки сжимают прибыль компаний и затрудняют обслуживание кредитов. Связь с кошельком обычного человека Корпоративные облигации — активы пенсионных фондов, страховых компаний и крупных банков. Массовые дефолты ударили бы по вкладчикам и застрахованным. Пока ЦБ такой сценарий исключает, но локальные проблемы возможны.
Весной 2022 года ключевая ставка взлетела до 20%, сделав рефинансирование долгов почти невозможным. Прогнозировали цепную реакцию: дефолты компаний — убытки банков — сжатие кредитования. Власти смягчили удар мораториями и реструктуризацией. Система выстояла, но не все игроки. Снижение ставок в 2023-м создало иллюзию стабильности. Однако к осени 2024 года инфляция вернулась, и ЦБ вновь ужесточил политику.
Текущие 14% годовых — это мгновенный рост платежей для компаний с плавающей ставкой и отсроченный, но неизбежный — для тех, кто брал кредиты под фикс на три-четыре года назад. Почему ЦБ так уверен? Набиуллина не игнорирует проблемы, а чётко их очерчивает. «Отдельные закредитованные компании» — не случайная формулировка. Регулятор разделяет бизнес, адаптировавшийся к новым условиям, и тех, кто зависел от постоянного рефинансирования.
Последних мало, но их крахи — естественный отбор, не повод для массовых спасательных операций. Это сигнал рынку: не ждите смягчения. ЦБ не намерен заливать экономику дешёвыми деньгами, спасая неэффективные компании. Ближайшие месяцы покажут, кто выживет. Дефолты вероятны среди застройщиков и ритейла — секторов, уязвимых к падению спроса. Но системного кризиса, по оценке регулятора, не будет. Для инвесторов правило простое: диверсификация и осторожность. Надёжность эмитента важнее высокого купона.
Если доходность облигаций кажется подозрительно привлекательной, стоит задуматься — не та ли это «отдельная компания», о которой предупредил ЦБ.
Читайте также
Читайте нас там, где удобно вам
Получайте такие новости первым
Нейросеть-анализатор собирает, сопоставляет и анализирует новости каждые 15 минут — в одну понятную картину. Читаем, обсуждаем, делимся мнениями.
Вступить в TelegramБесплатно · Без спама · Отписка в 1 клик
Комментарии
Оставить комментарий