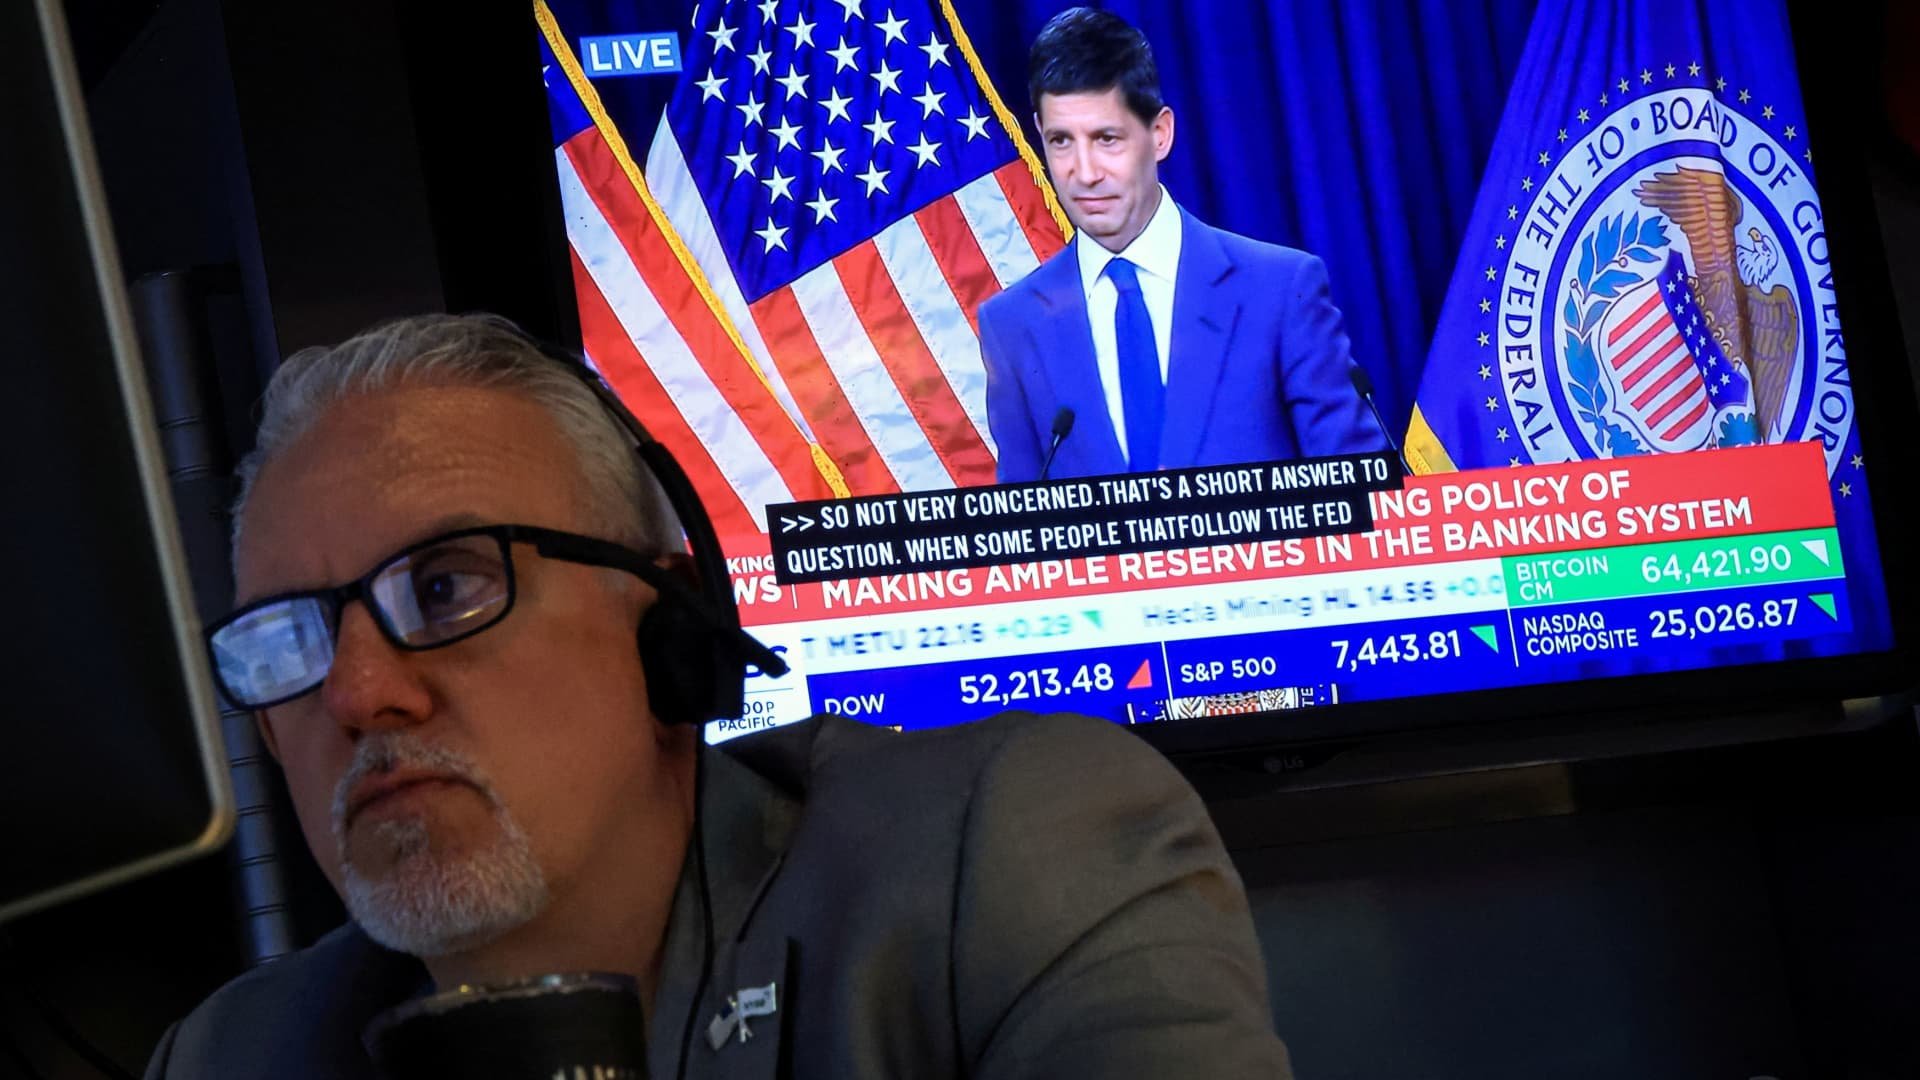
Суть. Доходность 10-летних казначейских облигаций США взлетела до максимума с 2007 года — впервые за 17 лет. Это ключевой ценник денег в мировой экономике: от него зависят ипотечные ставки, автокредиты, корпоративные займы. При этом потребительские расходы пока не снижаются, инфляция держится, и экономисты давят на ФРС — требуют ещё одного повышения ставки, несмотря на то что стоимость заимствований уже взлетела сама по себе.
Кто в выигрыше, кто под ударом. В плюсе — держатели кэша и покупатели облигаций, которые наконец получают реальный доход выше инфляции. В минусе — те, кто планировал купить жильё или машину в кредит, компании с большими долгами, особенно в сферах, где маржа и так тонкая. Первыми дрогнут самые слабые звенья — региональные банки с устаревшими портфелями, застройщики, завязанные на дешёвом финансировании, и бизнесы, которые росли за счёт постоянного рефинансирования.
Что это значит для вас. Если у вас ипотека или автокредит под плавающей ставкой — пересмотрите условия, пока рынок не ушёл дальше. Фиксированные ставки, взятые раньше, сейчас выглядят как страховка. Если вы просто живёте и тратите — готовьтесь, что цены в магазине не упадут: дорогие деньги обычно либо ломают спрос, либо перекладываются в цены через логистику и кредитные цепочки поставщиков. Пока спрос держится, второй сценарий вероятнее. Если у вас бизнес — проверьте сроки рефинансирования и запас ликвидности.
Контрагенты, которые жили от займа к займу, начнут просрочивать. Это не прогноз, это механика: когда деньги дорожают, счёт приходит к тем, у кого нет подушки.
На что обратить внимание. Посмотрите, какие обязательства у вашего банка или лизингодателя привязаны к долгосрочным ставкам — если они резко пересматривают условия, это сигнал. Если планируете крупную покупку в кредит — сравните предложения сейчас и зафиксируйте, если нашли приемлемое; рынок не даёт оснований ждать дешевле.
Честная оговорка. Мы не знаем, хватит ли роста доходности облигаций, чтобы самостоятельно охладить экономику — или ФРС действительно добавит ещё один удар, и тогда последствия для занятости и банкротств окажутся резче, чем сейчас заложено в ценах.
Источники
CNBC_World — Главные события рынка акций в среду: что может повлиять на торги в следующей сессии CNBC_World — Доходность казначейских облигаций на уровне 5% пока не ломает рынки, но время идёт: NYT_Business — Почему ФРС может повысить ставки, когда стоимость заимствований уже растёт: FT_World — ФРС должна проигнорировать Трампа и повысить ставку, считают ведущие экономисты:
Читайте нас там, где удобно вам
Комментарии
Оставить комментарий